Épargne & prévoyance
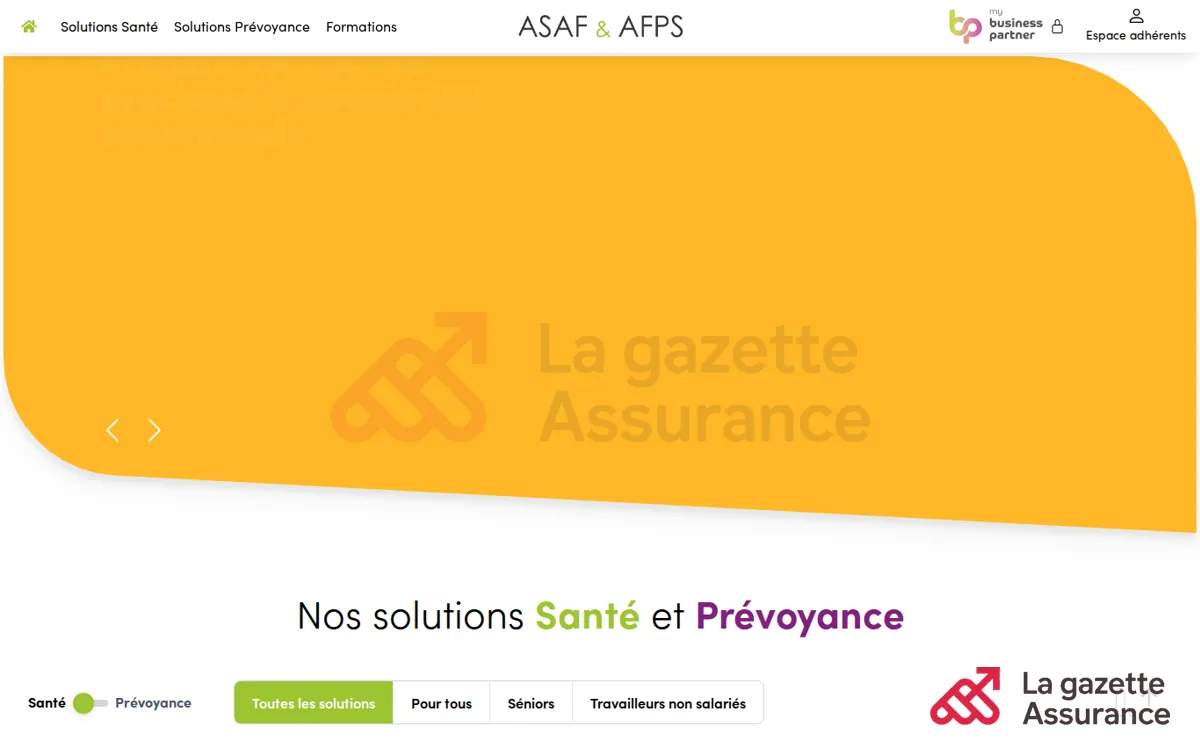
ASAF & AFPS : avis et garanties santé prévoyance
ASAF & AFPS : offres santé et prévoyance, profils concernés, garanties,
7 min de lecture
4,8sur 5482 votes
- 4,5Klecteurs
- 10en ce moment
- 121partages
Notre avis
ASAF & AFPS
3,8 sur 5
Avis nuancé : ASAF & AFPS propose une offre santé et prévoyance segmentée avec des services utiles, mais sa pertinence dépend des garanties, exclusions, plafonds et besoins réels.
Les points positifs
- Offre segmentée selon les profils d'assurés
- Contrats de complémentaire santé et de prévoyance
- Services pratiques : tiers payant, portail abonné, téléconsultation
- Renforts optionnels pour ajuster la couverture
- Acteur historique de la protection sociale complémentaire
Les points négatifs
- Garanties utiles ne se résument pas aux niveaux
- Plafonds, exclusions et délais doivent être contrôlés
- Segmentation ne garantit pas une offre adaptée
- Pourcentages de remboursement ne mesurent pas la qualité
ASAF & AFPS s’adresse aux personnes qui recherchent une couverture santé ou une protection de prévoyance adaptée à leur situation, notamment les indépendants, les familles, les seniors et les actifs seuls. L’organisme intervient dans la conception et la gestion de contrats distribués avec des partenaires assureurs. L’avis à retenir est donc nuancé : la gamme mérite d’être étudiée pour sa segmentation et ses services, mais la pertinence d’une formule dépend toujours des garanties écrites et des besoins réels de l’assuré.
ASAF AFPS, quel rôle dans la santé et la prévoyance ?
ASAF & AFPS se présente comme un acteur historique de la protection sociale complémentaire. Son activité porte sur deux besoins distincts, qui sont souvent confondus. La complémentaire santé rembourse tout ou partie des dépenses restant après l’Assurance maladie, selon les garanties prévues au contrat. La prévoyance vise plutôt les conséquences financières d’événements comme une incapacité de travail, une invalidité ou un décès, dans les limites et conditions définies par la notice.
Cette distinction est essentielle pour évaluer une offre. Une bonne complémentaire santé peut réduire le reste à charge sur des postes comme l’hospitalisation, l’optique, le dentaire ou les soins courants, sans protéger nécessairement un revenu professionnel. À l’inverse, un contrat de prévoyance peut sécuriser une partie des revenus ou de la famille sans améliorer les remboursements de soins du quotidien.
Le fonctionnement repose sur des contrats proposés avec des assureurs partenaires et un réseau de courtiers. Pour le particulier, le point utile n’est pas seulement l’identité de l’organisme : il faut identifier l’assureur du contrat, lire la notice d’information et vérifier qui assure la gestion des remboursements ou des prestations.
Pour comprendre les mécanismes de remboursement avant de comparer une formule, notre guide sur les critères concrets d’une comparaison de mutuelle santé aide à distinguer taux de remboursement, forfaits et plafonds.
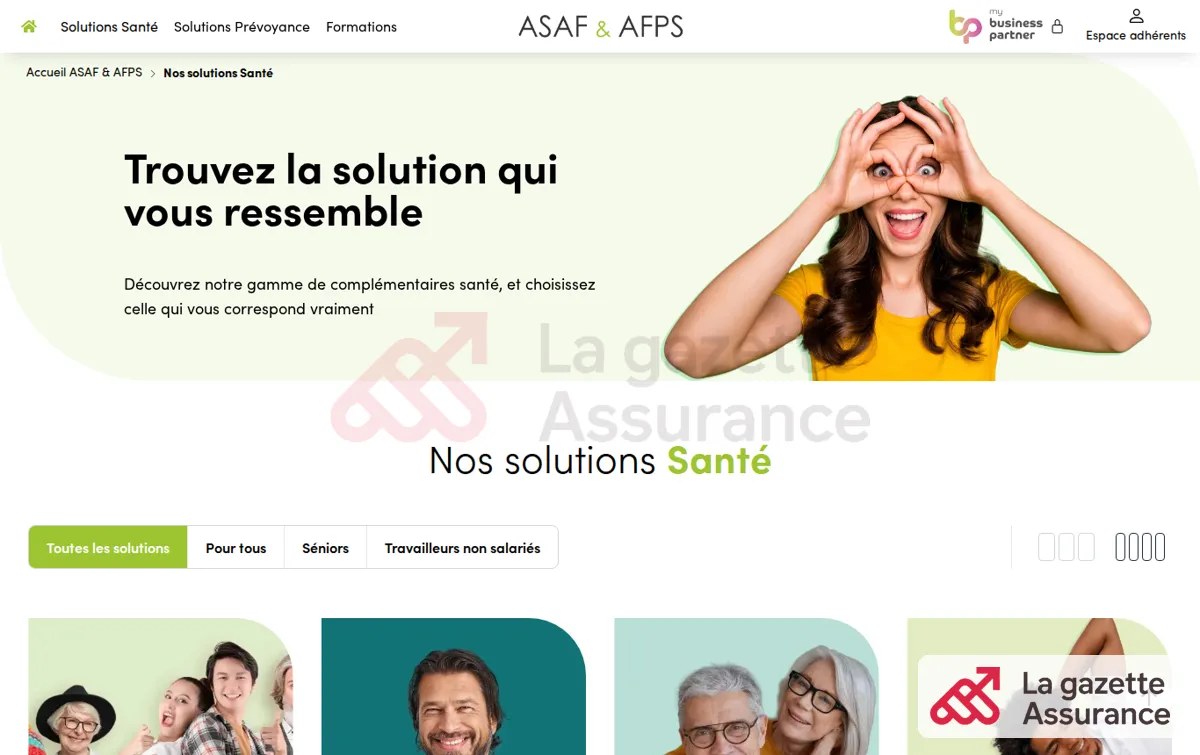
Les offres santé ASAF AFPS et les profils visés
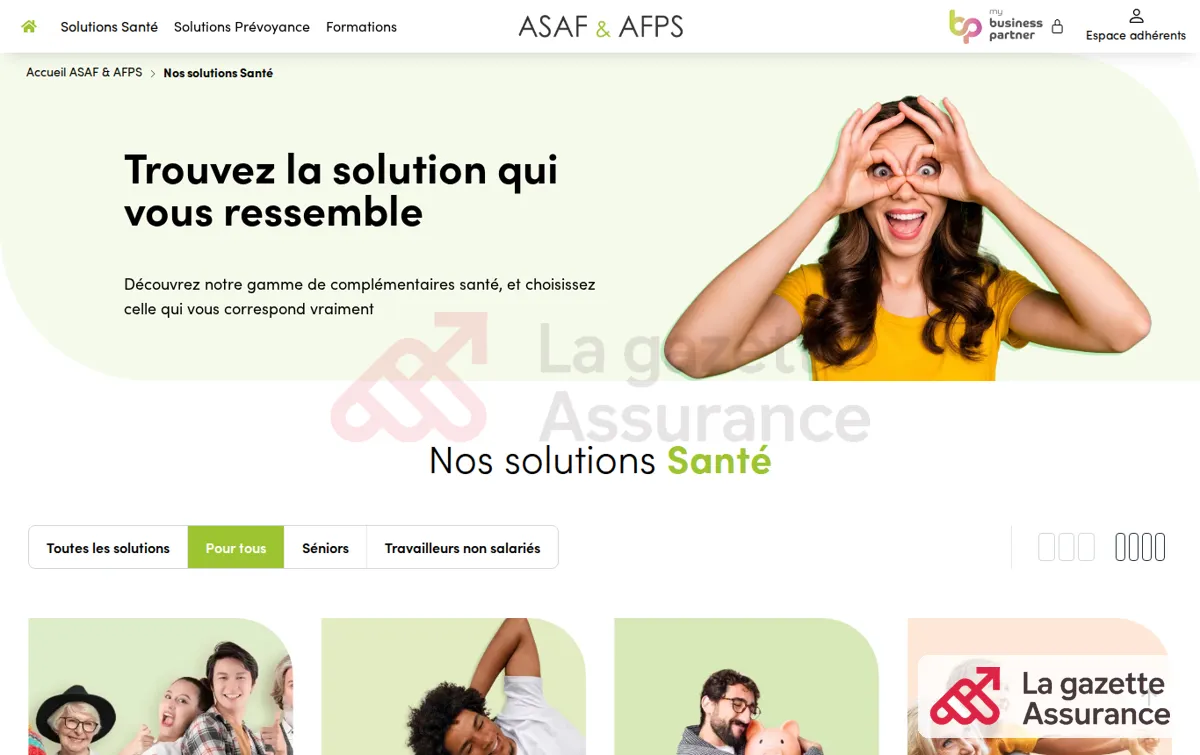
Les solutions santé ASAF AFPS sont organisées autour de profils de vie. Cette logique peut simplifier une première sélection, mais elle ne remplace pas la lecture des garanties poste par poste. Deux personnes du même âge peuvent avoir des besoins très différents selon leurs habitudes de soins, leur budget, leur couverture employeur ou la présence d’enfants à charge.
Indépendants et travailleurs non salariés
Les travailleurs non salariés recherchent fréquemment une protection qui associe dépenses de santé et prévoyance. Certains contrats peuvent être présentés comme compatibles avec le cadre fiscal de la loi Madelin, sous réserve de vérifier la situation professionnelle et les conditions d’éligibilité. Pour ce public, le niveau de couverture hospitalière et les garanties d’arrêt de travail demandent une attention particulière, car une baisse de revenu peut avoir un impact direct sur l’activité.
Seniors, familles et assurés tout public
Les offres destinées aux seniors mettent généralement l’accent sur les postes dont le reste à charge peut devenir plus sensible, comme l’hospitalisation, l’optique, le dentaire ou l’audiologie. Les familles doivent aussi regarder les garanties enfants, les plafonds annuels et les règles applicables aux bénéficiaires. Pour les célibataires ou les couples sans enfant, une formule plus ciblée peut éviter de payer pour des garanties peu utilisées.
Une segmentation par âge ou par situation facilite l’orientation, mais elle ne garantit pas qu’une offre soit adaptée. Le bon réflexe consiste à lister les dépenses probables, les praticiens consultés, la fréquence des soins et le niveau de reste à charge acceptable. Les garanties annoncées entre 100 % et 400 % de la base de remboursement ne permettent pas, à elles seules, de mesurer la qualité de la couverture : tout dépend du poste concerné et des éventuels plafonds.
Garanties, renforts et services à examiner avant l’adhésion
La présentation des formules fait état de plusieurs niveaux de garanties et de renforts optionnels. Cette construction peut convenir à une personne qui souhaite ajuster sa couverture, à condition de ne pas choisir un renfort uniquement sur son intitulé. Un niveau élevé sur les soins courants n’a pas la même utilité qu’un forfait renforcé en optique ou en dentaire.
- Hospitalisation : vérifier les honoraires, la chambre particulière, les frais de séjour et les limites de prise en charge.
- Soins courants : examiner les consultations, analyses, médicaments et actes techniques, en distinguant les praticiens conventionnés ou non.
- Optique, dentaire et audiologie : contrôler les forfaits, plafonds, fréquences de renouvellement et l’articulation avec le dispositif 100 % Santé.
- Prestations de confort : la médecine douce ou d’autres forfaits peuvent être utiles, mais ils ne doivent pas faire oublier les postes coûteux.
Les services associés peuvent peser dans le choix quotidien. Le tiers payant évite d’avancer certains frais lorsqu’il est accepté. Un réseau de soins peut donner accès à des tarifs négociés chez des professionnels partenaires, ce qui peut réduire le reste à charge sans modifier le niveau contractuel de remboursement. La téléconsultation médicale et le portail abonné répondent, eux, à un besoin de simplicité, mais ne remplacent pas l’accès à un professionnel de santé lorsque la situation l’exige.
La souscription sans questionnaire médical peut être un élément de facilité pour certaines formules, mais elle ne dispense pas de lire les conditions contractuelles. Il faut notamment rechercher les exclusions, les délais de carence éventuels, les limites liées à l’âge et les modalités applicables à une situation déjà connue avant l’adhésion. Pour la prévoyance, ces vérifications sont encore plus importantes, car l’étendue de la protection dépend de définitions précises.
La protection financière se réfléchit aussi au-delà des frais de santé. Une personne qui prépare ses proches peut rapprocher ce sujet de l’utilité réelle d’une assurance obsèques, qui répond à une problématique différente de la prévoyance individuelle.
ASAF AFPS : points forts et limites à mettre en balance
| Points forts observables | Limites à contrôler |
|---|---|
| Offres santé et prévoyance conçues pour plusieurs profils d’assurés. | Les garanties utiles ne se résument pas au nombre de niveaux disponibles. |
| Présence de services pratiques comme le tiers payant, le portail abonné ou la téléconsultation selon les contrats. | Les plafonds, exclusions et délais doivent être lus dans les documents contractuels. |
| Possibilité de personnaliser la couverture avec des niveaux et renforts. | Chaque option augmente potentiellement la cotisation sans répondre à tous les besoins. |
| Accompagnement via des courtiers partenaires pour clarifier une proposition. | Il reste nécessaire de comparer une proposition avec d’autres contrats à garanties comparables. |
Le principal atout d’ASAF AFPS est sa capacité à présenter une protection par profil plutôt qu’une formule unique. Cette approche peut rendre la recherche moins abstraite pour un senior, un travailleur non salarié ou une famille. La présence de services de gestion et d’un réseau de soins peut aussi améliorer l’expérience après l’adhésion.
La principale limite tient à la variabilité des besoins. Une formule affichant un bon niveau de couverture peut être insuffisante sur le poste qui compte le plus pour l’assuré. À l’inverse, une couverture très complète peut représenter un coût inutile si elle protège des dépenses peu probables. L’avis le plus raisonnable consiste donc à demander les tableaux de garanties, puis à les confronter à ses dépenses, pas à s’arrêter à une promesse générale de protection.
Comparer ASAF AFPS avec le marché de la complémentaire santé
ASAF AFPS se situe parmi les acteurs qui combinent complémentaire santé, prévoyance et accompagnement par des intermédiaires. Face au marché, le critère déterminant n’est pas de trouver la formule qui affiche le plus de garanties, mais de comparer des contrats équivalents sur l’hospitalisation, les soins spécialisés, l’optique, le dentaire, les plafonds et les services réellement mobilisables.
La cotisation varie habituellement selon l’âge, le lieu de résidence, le nombre de bénéficiaires, le niveau choisi, les renforts et parfois la situation professionnelle. Une réduction pour un couple ou la détention d’un contrat de prévoyance peut exister selon l’offre, sans devoir être considérée comme le seul facteur de décision. Une réduction ne compense pas une garantie insuffisante sur un poste essentiel.
Pour un assuré qui dispose d’une épargne de précaution, comparer aussi les priorités entre protection santé, revenu et transmission donne une lecture plus complète. Notre décryptage de la place du fonds euros dans une stratégie d’épargne permet de situer ce produit par rapport aux contrats de protection, qui n’ont pas le même objectif.
ASAF AFPS peut être un bon choix pour une personne qui veut une offre structurée par profil, des services de gestion et la possibilité d’ajuster son niveau de couverture. L’offre sera moins adaptée à celui qui souhaite une garantie sans comparaison détaillée, qui a des besoins très spécifiques non couverts par la formule étudiée ou qui ne peut pas vérifier les documents contractuels avant de s’engager. La décision doit reposer sur une simulation personnalisée et sur les garanties écrites, plutôt que sur le seul nom de l’organisme.
ASAF AFPS est-il un assureur ou un organisme de gestion ?
ASAF & AFPS intervient dans la conception et la gestion de contrats de santé et de prévoyance proposés avec des assureurs partenaires. Avant toute adhésion, il est utile d’identifier l’assureur qui porte le risque et de consulter la notice du contrat.
Comment choisir le bon niveau de garantie ASAF AFPS ?
Commencez par vos dépenses prévisibles, notamment l’hospitalisation, l’optique, le dentaire et les spécialistes. Comparez ensuite les plafonds, les forfaits, les taux de remboursement, les exclusions et le montant de la cotisation pour chaque niveau proposé.
Les contrats ASAF AFPS incluent-ils le tiers payant et la téléconsultation ?
Ces services peuvent être prévus selon le contrat choisi. Le tiers payant, la téléconsultation et l’accès à un réseau de soins doivent être confirmés dans les garanties et les conditions applicables à la formule sélectionnée.
L’auteur
Journaliste épargne
Je décrypte les rendements, les frais et les clauses bénéficiaires des contrats d’assurance-vie. Je vérifie mes chiffres à la source avant de les publier.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5482 votes
Commentaires
Soyez le premier à réagir.